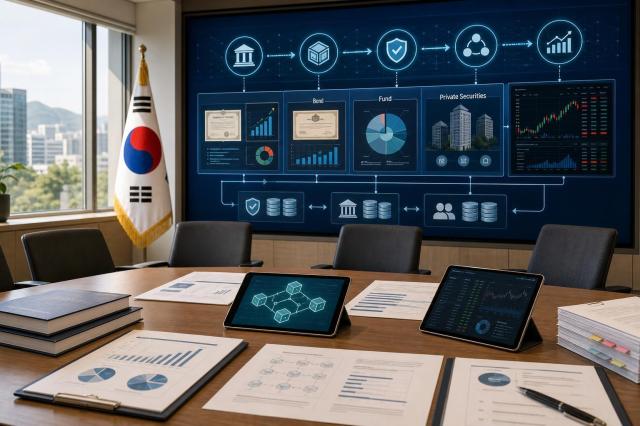
광장에 따르면 금융위원회는 2026년 9월 4일 민·관 합동 토큰증권협의체 제3차 회의를 열고 정책 방향을 발표했다. 토큰증권은 증권의 새로운 내용상 유형이 아니라 분산원장인 전자등록계좌부에 기재돼 발행·유통되는 증권의 형태를 뜻하며, 2026년 2월 개정된 전자증권법 관련 개정 법률은 2027년 2월 4일 시행될 예정이다.
1단계에서는 정형증권 가운데 기관투자자 전용 사모 MMF와 일반 사모사채를 우선 토큰화하고, 비상장주식은 전자증권으로 발행된 주식을 한국예탁결제원 또는 신탁업자에게 신탁해 토큰증권 형태의 '비상장주식 신탁수익증권'을 발행하는 방식을 추진한다. 비정형증권은 공모 조각투자증권의 토큰화를 허용한다.
이후 2단계에서는 일반투자자 대상 공모증권 등으로 토큰화 범위를 확대하고, 3단계에서는 스테이블코인 등을 결제수단으로 연계한 온체인 결제 인프라 구축을 추진할 예정이다. 광장은 한국거래소를 중심으로 상장주식 토큰화 모델 검증과 장내시장 거래 시범사업도 병행할 계획이라고 전했다.
비금전신탁 수익증권 모범규준에는 일정 요건 아래 복수 자산 집합화와 장래 매출채권 등 불확실한 사건에 연계된 자산의 활용을 허용하는 내용이 담겼다. 자산보유자는 수익증권 발행 후 신탁 종료 시까지 발행 수익증권의 5% 이상을 의무적으로 보유해야 하며, 일반투자자 1인당 청약 한도 표준 예시는 '3,000만원과 발행금액의 5% 중 작은 금액'으로 제시됐다.
토큰증권만을 위한 별도 투자중개·매매 인가체계는 두지 않고 기존 인가의 업무 범위 내에서 취급할 수 있도록 한 점도 이번 방향에 포함됐다. 다만 장외거래소는 금융감독원과 사전 협의를 거쳐야 하고, 일반투자자의 장외거래소 거래 한도는 장외거래소별 연간 순매수액, 즉 총매수금액에서 총매도금액을 차감한 금액을 기준으로 1억원으로 설정될 예정이다.
발행인이 직접 계좌관리기관이 되려면 하위법규에서 정할 자기자본 요건 40억원과 계좌관리 전문인력 1명, 내부통제 전문인력 1명, 전산 전문인력 2명 등을 갖춰야 한다. 분산원장 표준요건 가이드라인은 3개 이상의 독립된 기관이 합의 노드로 참여하고 단일 기관이 합의·검증 지분의 50% 이상을 보유하지 못하도록 하는 기준도 담았다.
광장은 발행인·증권사·플랫폼 사업자가 토큰화 대상 상품의 법적 성격과 자본시장법상 인가 단위를 먼저 점검하고, 조각투자 상품 구조와 내부통제, 분산원장 연계 인프라, 인허가·협의 일정을 함께 검토할 필요가 있다고 짚었다. 금융당국은 관련 하위법규 개정안을 2026년 9월 말 입법예고할 예정이다.
※ 이 기사는 공개된 자료를 바탕으로 AI 기술을 활용해 분석·정리한 기사입니다.