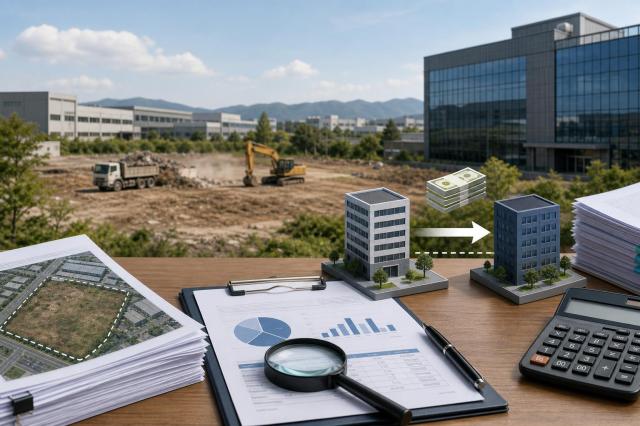
조세심판원은 청구법인이 계약금과 담보 설정 없이 쟁점토지의 소유권을 특수관계법인에 이전했고, 매매대금을 폐기물처리비용과 상계한다는 특약사항에도 불구하고 폐기물처리비용을 그대로 지급해 왔다고 봤다.
심판원은 이런 거래형태가 특수관계인이 아닌 제3자와의 거래에서는 성립하기 어려운 것으로 보인다고 판단했다. 또 청구법인과 쟁점법인이 쟁점미수금의 이행기를 쟁점법인의 영업 정상화 등 장래의 일정한 사유 발생 시로 정했다고 볼 만한 객관적인 자료를 확인하기 어렵다고 했다.
아울러 조세심판원은 청구법인이 쟁점토지를 양도한 뒤에도 그 토지에 매립된 폐기물의 처리의무를 계속 부담했고, 쟁점토지상 폐기물 처리용역과 관련해 쟁점법인에 대금을 쟁점미수금과 상계하지 않고 그대로 지급한 점도 통상의 거래형태로 보기 어렵다고 판단했다.
인정이자 등의 기산일에 대해서도 조세심판원은 쟁점미수금의 이행기를 장래의 일정한 사유 발생 시로 정했다고 보기 어려운 만큼, 쟁점토지 양도일 다음 날부터 인정이자 등을 계산한 처분에 잘못이 있다고 보기 어렵다고 밝혔다.
세무조사 절차가 위법하다는 청구법인 주장도 받아들여지지 않았다. 조세심판원은 조사대상 선정 검토표 등에 쟁점법인 거래 관련 탈루혐의와 쟁점미수금에 대한 인정이자 관련 내용이 포함돼 있었고, 사전통지 생략과 관할 조정도 관련 법령에 근거한 것으로 봤다.
※ 이 기사는 공개된 자료를 바탕으로 AI 기술을 활용해 분석·정리한 기사입니다.